地元暮らしをちょっぴり楽しくするようなオリジナル情報なら、地域情報サイト「まいぷれ」!
文字サイズ


令和7年度税制改正において、物価上昇局面における税負担の調整及び就業調整への対応という観点から、給与所得控除の見直し、同一生計配偶者及び扶養親族の合計所得金額に係る要件等の引上げ、大学生年代の子等に関する特別控除(特定親族特別控除)の創設が行われました。
※改正は令和7年1月1日から12月31日までの収入を基礎とする令和8年度の個人住民税から適用されます。
※本ページは令和8年度の個人住民税向けの改正内容を掲載しています。
(掲載項目)
1.給与所得控除の見直し
2.各種扶養控除等に係る所得要件の引上げ
3.大学生年代の子等に関する特別控除(特定親族特別控除)の創設
令和7年1月1日から12月31日までの収入を基礎とする令和8年度の個人住民税から、給与収入金額が190万円以下の方の最低保証控除額が最大10万円引き上げられます。
給与収入金額が190万円以下の方
※給与収入金額が190万円を超える区分の方の改正はありません。
| 給与等の収入金額 | 給与所得控除額 | 引上げ額 | |
|---|---|---|---|
| 改正前 | 改正後 | ||
| 162万5千円以下 | 55万円 | 65万円 | 10万円 |
| 162万5千円超180万円以下 | 給与等の収入金額×40%-10万円 | 10万円~3万円 | |
| 180万円超190万円以下 | 給与等の収入金額×30%+8万円 | 3万円~0万円 | |
| 190万円超360万円以下 | 改正なし ※ | 0万円 | |
| 360万円超660万円以下 | 給与等の収入金額×20%+44万円 | ||
| 660万円超850万円以下 | 給与等の収入金額×10%+110万円 | ||
| 850万円超 | 195万円(上限) | ||
※給与等の収入金額が190万円超660万円未満の場合における実際の給与所得控除額は、所得税法別表5(外部サイト)によって求めた額となります。
| 所得要件 | 改正前 | 改正後 |
|---|---|---|
| 同一生計配偶者及び扶養親族の合計所得金額 | 48万円 | 58万円 |
| ひとり親が有する生計を一にする子の総所得金額等 | ||
| 雑損控除の適用を認められる親族に係る総所得金額等 | ||
| 勤労学生の合計所得金額等 | 75万円 | 85万円 |
| 家内労働者の特例における必要経費に算入する金額の最低保証額 | 55万円 | 65万円 |
| 所得要件 | 給与収入における上限額 | |
|---|---|---|
| 改正前 | 改正後 | |
| 同一生計配偶者及び扶養親族の合計所得金額 | 103万円 | 123万円 |
| ひとり親が有する生計を一にする子の総所得金額等 | ||
| 雑損控除の適用を認められる親族に係る総所得金額等 | ||
| 勤労学生の合計所得金額等 | 130万円 | 150万円 |
以下のいずれにも該当する方と生計を一にする納税義務者
| 扶養親族 | 納税義務者の特定親族特別控除額 | |
|---|---|---|
| 合計所得金額 | 給与収入金額ベース | |
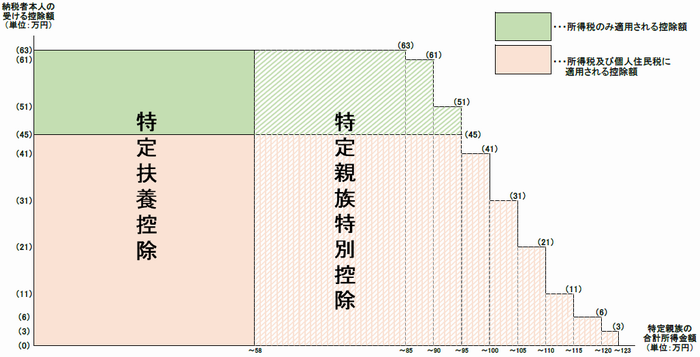
| 58万円超85万円以下 | 123万円超150万円以下 | 45万円 |
| 85万円超90万円以下 | 150万円超155万円以下 | |
| 90万円超95万円以下 | 155万円超160万円以下 | |
| 95万円超100万円以下 | 160万円超165万円以下 | 41万円 |
| 100万円超105万円以下 | 165万円超170万円以下 | 31万円 |
| 105万円超110万円以下 | 170万円超175万円以下 | 21万円 |
| 110万円超115万円以下 | 175万円超180万円以下 | 11万円 |
| 115万円超120万円以下 | 180万円超185万円以下 | 6万円 |
| 120万円超123万円以下 | 185万円超188万円以下 | 3万円 |
※特定親族特別控除はあくまで一部控除を認めるものであり、扶養人数には含まれません。
【参考】 イメージ図
まいぷれ[船橋市] 公式SNSアカウント